Quedan menos de tres meses. A partir del 1 de enero de 2027, las sociedades que emiten facturas con un programa informático tienen que hacerlo con un sistema adaptado al reglamento de sistemas informáticos de facturación, el que casi todo el mundo llama Verifactu. Los autónomos tienen hasta el 1 de julio de 2027. En nuestro trabajo con tiendas WooCommerce, instalaciones de Odoo y programas a medida aparece siempre la misma duda: si una web que vende y genera facturas entra en la norma. En la mayoría de los casos entra. Aquí explicamos qué revisar, en qué orden y cuándo no hace falta tocar nada.
Qué dice la norma y qué fechas valen
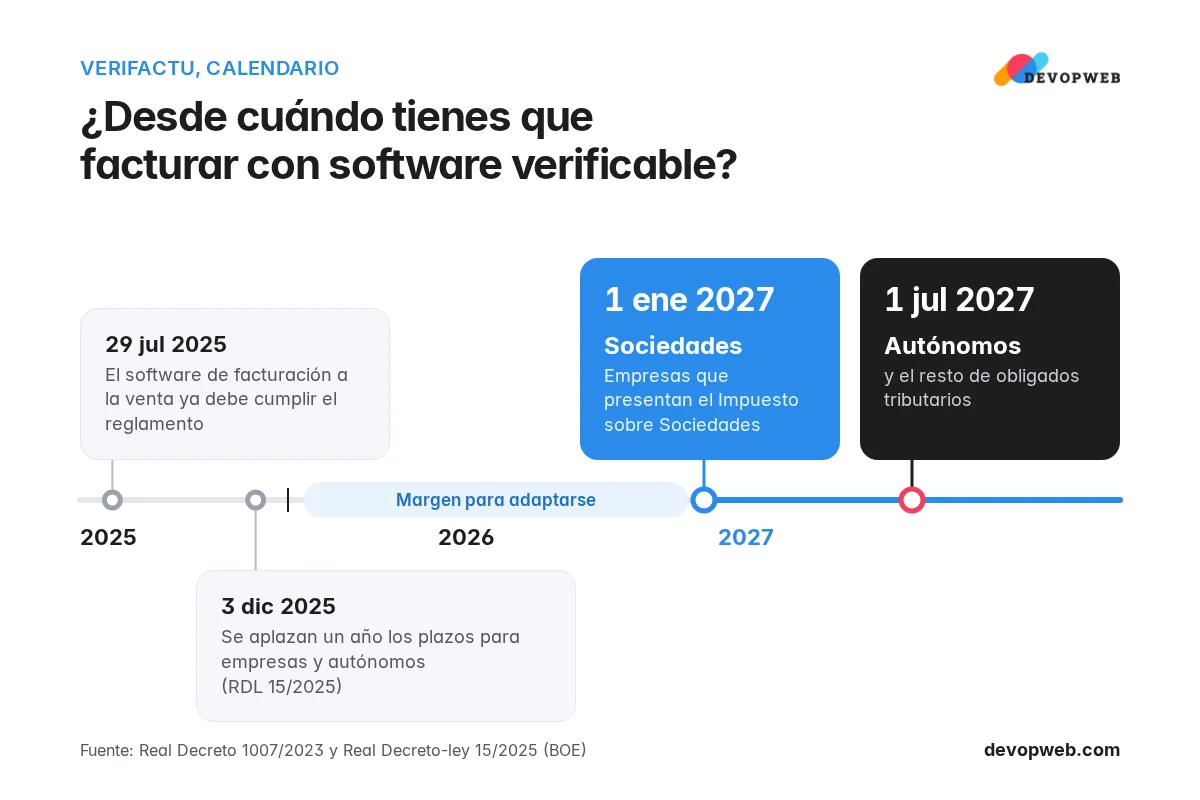
El reglamento se aprobó con el Real Decreto 1007/2023, y sus especificaciones técnicas están en la Orden HAC/1177/2024. Las fechas se han movido dos veces. La última, con el Real Decreto-ley 15/2025, de 2 de diciembre, que el Congreso convalidó el 11 de diciembre de 2025. Quedan así:
- Contribuyentes del Impuesto sobre Sociedades: sistemas adaptados antes del 1 de enero de 2027.
- Resto de obligados, entre ellos los autónomos que tributan en el IRPF por actividades económicas: antes del 1 de julio de 2027.
- Fabricantes y vendedores de programas de facturación: desde el 29 de julio de 2025 solo pueden ofrecer productos adaptados, según las preguntas frecuentes de la Agencia Tributaria.
Hay dos formas de cumplir. En la modalidad VERI*FACTU, el programa envía cada registro de facturación a la Agencia Tributaria en el momento de expedir la factura. En la modalidad no verificable, el sistema guarda los registros y tiene que incorporar medidas de control adicionales, entre ellas un registro de eventos, durante todo el plazo de prescripción. La propia Agencia Tributaria explica que el envío en línea evita esas medidas, más complicadas y costosas, y libera al usuario de la custodia de los registros. En las dos modalidades, cada factura lleva un código QR que el cliente puede usar para cotejarla con Hacienda.
Quién está obligado y quién no
La Agencia Tributaria lo resume en lo que llama la regla de los cuatro no. El reglamento os afecta si estáis establecidos en territorio español, expedís facturas (también las simplificadas, los tickets de toda la vida) y además:
- No facturáis exclusivamente a mano, es decir, usáis algún programa para expedir facturas.
- No estáis acogidos al Suministro Inmediato de Información (SII), ni de forma obligatoria ni voluntaria.
- No tenéis el domicilio fiscal en el País Vasco o en Navarra, que aplican su normativa foral.
- No tenéis una resolución de la Agencia Tributaria que os exima.
El punto del SII es el que más dudas resuelve: quien lleva los libros de IVA por el SII queda fuera del reglamento a todos los efectos, como recoge el artículo 3.3 del Real Decreto 1007/2023.
Dos matices que vemos a menudo. Facturar con Word o con una hoja de cálculo no os convierte en obligados si solo sirve para escribir, imprimir y guardar las facturas; si la hoja tiene una macro que genera el libro registro de facturas expedidas, pasa a ser un sistema de facturación. Y el comercio en recargo de equivalencia, en general, no está obligado a expedir factura, así que tampoco al reglamento, salvo cuando expide facturas con un programa, por ejemplo a otra empresa. Ojo con mezclar: si usáis un programa para alguna factura, la Agencia Tributaria entiende que toda la facturación tiene que ser informática.
Tiendas WooCommerce: el plugin de facturas también cuenta
La Agencia Tributaria lo dice sin rodeos: las tiendas online están afectadas igual que las físicas. Lo que importa es quién expide la factura, y ahí vemos tres situaciones.
La tienda no emite facturas. El pedido pasa a Odoo, a un programa de facturación o a la gestoría, y la factura sale de allí. La web no tiene que cambiar; quien debe cumplir es ese otro sistema. Si la gestoría expide las facturas en vuestro nombre con su programa, es ella quien genera el registro, aunque la responsabilidad sigue siendo vuestra.
La tienda emite facturas con un plugin. Entonces el plugin es un sistema de facturación. Su fabricante tiene que firmar una declaración responsable y dejarla accesible dentro del propio producto. Como los fabricantes ya solo pueden vender versiones adaptadas, si a estas alturas vuestro plugin no muestra esa declaración ni menciona Verifactu en su documentación, lo tomaríamos como señal para cambiarlo.
El plugin está modificado. Para la Agencia Tributaria, cualquier desarrollo a medida sobre un programa de facturación de otro fabricante es una modificación que la declaración original no cubre. Quien hizo los cambios tiene que firmar la suya. Lo mismo si la tienda y el ERP expiden facturas por separado y sin conexión entre ellos: son dos sistemas y los dos deben cumplir.
Si vuestra tienda está en esta última situación, conviene revisarla con calma en el mantenimiento de vuestra tienda online.
Odoo y programas a medida
Odoo incluye el módulo Spain - Veri*Factu (l10n_es_edi_verifactu) en su código Community, con licencia LGPL-3, a partir de la versión 17; en la versión 16 del código oficial no existe. La documentación de Odoo indica que el módulo arranca en modo de pruebas: hay que subir un certificado y desactivar el entorno de pruebas para enviar a producción. En esa misma página Odoo publica su declaración responsable. Si tenéis módulos propios que tocan la factura, aplica lo mismo que con los plugins: quien los programó responde de ellos.
Con los programas a medida la regla es directa. Si la empresa desarrolló su propio programa de facturación para uso interno, es la propia empresa la que debe certificarlo con su declaración responsable. Con código abierto, la declaración la firma quien programa o integra el código.
No conviene dejarlo para el último mes. Tener un sistema que no cumple, una vez pasada la fecha, se sanciona con una multa fija de 50.000 euros por cada ejercicio , según el artículo 201 bis de la Ley General Tributaria. La Agencia Tributaria aclara que valorará antes el comportamiento y la responsabilidad del obligado, pero el riesgo existe.
Siete pasos para hacer ya
- Confirmad vuestra fecha: sociedad, 1 de enero de 2027; autónomo, 1 de julio de 2027. Si estáis en el SII o tributáis en el País Vasco o Navarra, aquí termina la lista.
- Haced inventario de todo lo que expide facturas o facturas simplificadas: la web, el terminal de la tienda física, el ERP, la app, el programa de la gestoría y las hojas de cálculo con macros.
- Dejad un único punto de facturación siempre que podáis. Cada sistema que expide facturas es un sistema más que certificar y mantener.
- Pedid a cada proveedor la declaración responsable de la versión que usáis y comprobad que se ve dentro del programa.
- Revisad los cambios a medida en plugins, módulos o programas de facturación y aclarad quién firma su declaración.
- Elegid la modalidad. Nosotros recomendamos VERI*FACTU para casi todos los negocios pequeños y medianos, por lo que os ahorra en custodia y control.
- Probad antes de la fecha. La Agencia Tributaria tiene sus servicios en producción desde el 23 de abril de 2025 y recomienda empezar pronto; hasta vuestra fecha obligatoria podéis probar un sistema adaptado y volver al anterior si algo falla.
Cuándo no hace falta tocar nada
No tenéis que cambiar nada si vuestra web es un catálogo o solo recoge pedidos o reservas y las facturas las expide otro sistema que ya está adaptado. Tampoco si estáis en el SII, si vuestro domicilio fiscal está en el País Vasco o en Navarra, si facturáis a mano o con Word y Excel sin macros que generen libros registro, o si estáis en recargo de equivalencia y solo vendéis a consumidores finales sin expedir facturas. Para quien expide pocas facturas, la Agencia Tributaria ofrece además una aplicación gratuita de facturación en su sede.
Nuestra recomendación
Para una tienda WooCommerce que hoy factura con un plugin modificado o sin declaración responsable, no recomendamos programar un módulo Verifactu propio. Al hacerlo os convertís en productores de software: tendríais que firmar la declaración responsable y mantenerla al día con cada versión. Lo que proponemos es que las facturas las expida un único sistema adaptado (Odoo si ya lo usáis, o un programa de facturación con su declaración publicada) y que la tienda le pase los pedidos mediante una integración entre la tienda y el ERP, en modalidad VERI*FACTU. Si vuestro plugin ya está adaptado y nadie lo ha tocado, basta con actualizarlo y comprobar la declaración. De paso, es buen momento para quitar plugins que ya no usáis y que solo añaden peso, algo que revisamos en la optimización de webs.
Este artículo resume la normativa desde el lado técnico; los detalles de vuestro caso fiscal, mejor con vuestro asesor.
¿No sabéis qué sistemas expiden vuestras facturas?
Contadnos cómo están conectados hoy vuestra tienda, el ERP y el programa de facturación. Os diremos qué tiene que cambiar antes de vuestra fecha y cómo dejar la facturación en un solo sistema.