Es bleiben weniger als drei Monate. Ab dem 1. Januar 2027 müssen Gesellschaften in Spanien, die Rechnungen mit einer Software ausstellen, ein System verwenden, das die Verordnung über Rechnungssoftware erfüllt, besser bekannt als Verifactu. Selbstständige haben bis zum 1. Juli 2027 Zeit. In unserer Arbeit mit WooCommerce-Shops, Odoo-Installationen und Individualsoftware taucht immer dieselbe Frage auf: Fällt eine Website, die verkauft und Rechnungen erzeugt, unter die Regel? In den meisten Fällen ja. Hier erklären wir, was Sie prüfen sollten, in welcher Reihenfolge und wann Sie nichts ändern müssen.
Was die Regel vorschreibt und welche Fristen gelten
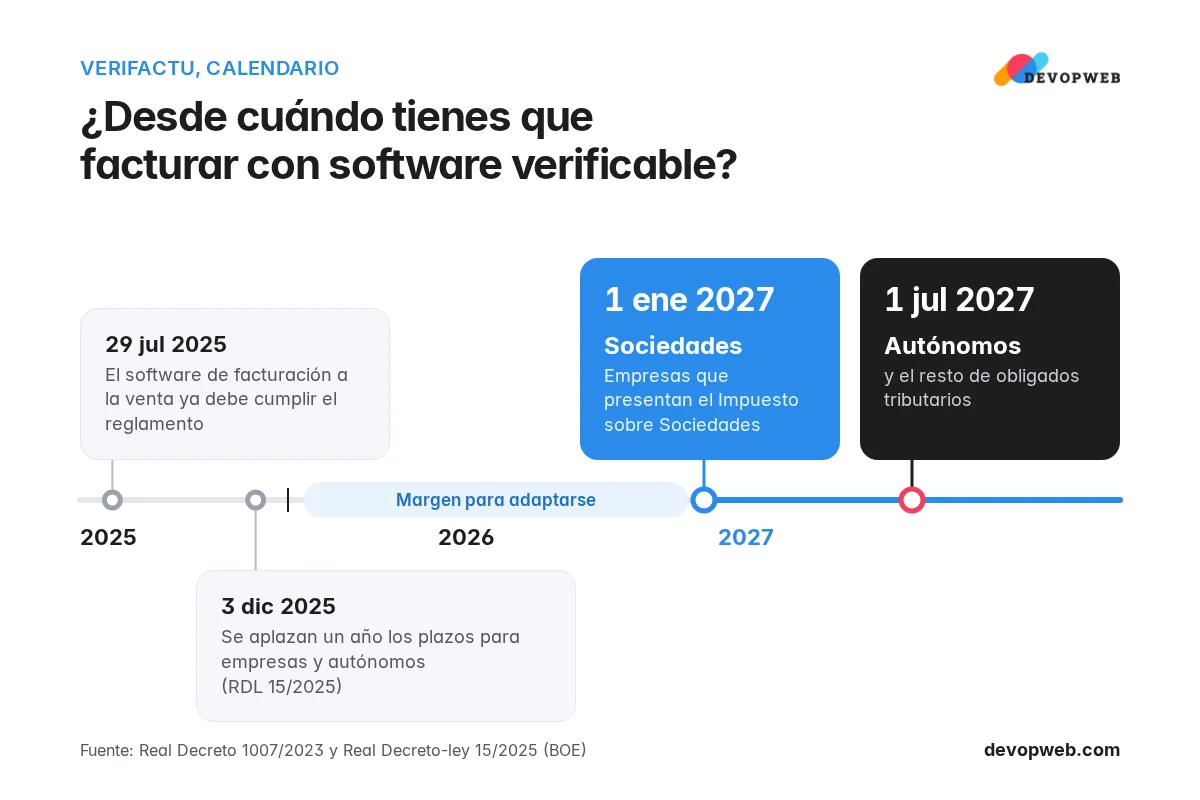
Erlassen wurde die Verordnung mit dem Königlichen Dekret 1007/2023, die technischen Vorgaben stehen in der Orden HAC/1177/2024. Die Fristen wurden zweimal verschoben, zuletzt durch das Königliche Gesetzesdekret 15/2025 vom 2. Dezember, das der spanische Kongress am 11. Dezember 2025 bestätigt hat. Aktuell gilt:
- Körperschaftsteuerpflichtige Unternehmen: konforme Systeme vor dem 1. Januar 2027.
- Alle übrigen Betroffenen, darunter Selbstständige mit Einkünften aus wirtschaftlicher Tätigkeit: vor dem 1. Juli 2027.
- Hersteller und Händler von Rechnungssoftware: Seit dem 29. Juli 2025 dürfen sie nur noch angepasste Produkte anbieten, so die FAQ der spanischen Steuerbehörde.
Es gibt zwei Wege, die Vorgaben zu erfüllen. Im Modus VERI*FACTU sendet die Software jeden Rechnungsdatensatz im Moment der Ausstellung an die Steuerbehörde. Im nicht verifizierbaren Modus speichert das System die Datensätze selbst und braucht zusätzliche Kontrollen, unter anderem ein Ereignisprotokoll, für die gesamte Verjährungsfrist. Die Steuerbehörde schreibt selbst, dass die Online-Übermittlung diese aufwendigeren und teureren Maßnahmen überflüssig macht und den Nutzer von der Aufbewahrung der Datensätze entlastet. In beiden Modi trägt jede Rechnung einen QR-Code , mit dem der Kunde sie bei der Behörde abgleichen kann.
Wer betroffen ist und wer nicht
Die Steuerbehörde fasst es als Regel der vier Neins zusammen. Die Verordnung gilt für Sie, wenn Sie in Spanien niedergelassen sind, Rechnungen ausstellen (auch vereinfachte Rechnungen und Kassenbons) und zusätzlich:
- Sie nicht ausschließlich von Hand abrechnen, also irgendeine Software für Rechnungen nutzen.
- Sie nicht am Sofortmeldesystem SII (Suministro Inmediato de Información) teilnehmen, weder verpflichtend noch freiwillig.
- Ihr steuerlicher Sitz nicht im Baskenland oder in Navarra liegt, die eigene Regeln anwenden.
- Sie keinen Bescheid der Steuerbehörde haben, der Sie befreit.
Der Punkt SII klärt die meisten Zweifel: Wer seine Umsatzsteuerbücher über das SII führt, fällt nach Artikel 3.3 des Königlichen Dekrets 1007/2023 vollständig aus der Verordnung.
Zwei Details, die uns oft begegnen. Wer Rechnungen in Word oder einer Tabellenkalkulation schreibt, ist nicht betroffen, solange die Datei nur zum Schreiben, Drucken und Ablegen dient; sobald ein Makro daraus das Register der ausgestellten Rechnungen erzeugt, gilt sie als Rechnungssystem. Und Einzelhändler in der Sonderregelung recargo de equivalencia müssen in der Regel keine Rechnungen ausstellen und fallen damit auch nicht unter die Verordnung, außer sie stellen Rechnungen mit Software aus, etwa an ein anderes Unternehmen. Vorsicht beim Mischen: Wer für irgendeine Rechnung Software nutzt, muss nach Auffassung der Steuerbehörde die gesamte Rechnungsstellung elektronisch abwickeln.
WooCommerce-Shops: Auch das Rechnungs-Plugin zählt
Die Steuerbehörde sagt klar, dass Onlineshops genauso betroffen sind wie Ladengeschäfte. Es kommt nur darauf an, welches System die Rechnung ausstellt, und wir sehen drei Fälle.
Der Shop stellt keine Rechnungen aus. Bestellungen gehen an Odoo, an ein Rechnungsprogramm oder an die Steuerberatung, und die Rechnung entsteht dort. Die Website muss nicht geändert werden; dieses andere System muss die Vorgaben erfüllen. Stellt Ihre Steuerberatung Rechnungen in Ihrem Namen mit ihrer Software aus, erzeugt sie den Datensatz, die Verantwortung bleibt aber bei Ihnen.
Der Shop stellt Rechnungen über ein Plugin aus. Dann ist das Plugin ein Rechnungssystem. Sein Hersteller muss eine Konformitätserklärung (declaración responsable) unterzeichnen und sie im Produkt selbst zugänglich machen. Da Hersteller inzwischen nur noch angepasste Versionen verkaufen dürfen, würden wir ein Plugin, das jetzt noch keine solche Erklärung zeigt und Verifactu in der Dokumentation nicht erwähnt, als Anlass zum Wechsel sehen.
Das Plugin wurde angepasst. Für die Steuerbehörde ist jede individuelle Erweiterung an der Rechnungssoftware eines anderen Herstellers eine Änderung, die dessen Erklärung nicht abdeckt. Wer die Änderung vorgenommen hat, muss eine eigene Erklärung unterzeichnen. Dasselbe gilt, wenn Shop und ERP getrennt und ohne Verbindung Rechnungen ausstellen: Dann sind es zwei Systeme, und beide müssen die Vorgaben erfüllen.
Liegt Ihr Shop in diesem letzten Fall, lohnt sich eine gründliche Prüfung im Rahmen der Betreuung Ihres Onlineshops.
Odoo und Individualsoftware
Odoo liefert das Modul Spain - Veri*Factu (l10n_es_edi_verifactu) ab Version 17 im Community-Code unter der Lizenz LGPL-3 mit; im offiziellen Code von Version 16 ist es nicht enthalten. Laut der Odoo-Dokumentation startet das Modul im Testmodus: Sie laden ein Zertifikat hoch und schalten die Testumgebung ab, um an das Produktivsystem zu senden. Auf derselben Seite veröffentlicht Odoo seine Konformitätserklärung. Wenn eigene Module die Rechnung verändern, gilt dasselbe wie bei Plugins: Wer sie programmiert hat, steht dafür ein.
Bei Individualsoftware ist die Regel einfach. Hat ein Unternehmen sein Rechnungsprogramm selbst für den eigenen Gebrauch entwickelt, muss es dieses auch selbst mit einer Konformitätserklärung zertifizieren. Bei Open-Source-Code unterzeichnet derjenige, der den Code programmiert oder integriert.
Warten Sie damit nicht bis zum letzten Monat. Wer nach Ablauf der Frist ein nicht konformes System nutzt, riskiert nach Artikel 201 bis des spanischen Abgabengesetzes eine feste Geldbuße von 50.000 Euro pro Geschäftsjahr . Die Steuerbehörde erklärt , dass sie vorher Verhalten und Verantwortung des Unternehmens bewertet, das Risiko besteht aber.
Sieben Schritte für jetzt
- Bestätigen Sie Ihre Frist: Gesellschaften 1. Januar 2027, Selbstständige 1. Juli 2027. Sind Sie im SII oder im Baskenland oder in Navarra steuerpflichtig, endet die Liste hier.
- Erfassen Sie alles, was Rechnungen oder vereinfachte Rechnungen ausstellt: Website, Kasse im Ladengeschäft, ERP, App, die Software der Steuerberatung und Tabellen mit Makros.
- Bündeln Sie die Rechnungsstellung, wo immer möglich, in einem System. Jedes System, das Rechnungen ausstellt, muss eigens zertifiziert und gepflegt werden.
- Fordern Sie von jedem Anbieter die Konformitätserklärung für die eingesetzte Version an und prüfen Sie, ob sie in der Software sichtbar ist.
- Prüfen Sie individuelle Anpassungen an Rechnungs-Plugins, Modulen oder Programmen und klären Sie, wer deren Erklärung unterzeichnet.
- Wählen Sie den Modus. Wir empfehlen VERI*FACTU für fast alle kleinen und mittleren Unternehmen, weil er Aufbewahrung und Kontrollen deutlich vereinfacht.
- Testen Sie vor der Frist. Die Dienste der Steuerbehörde laufen seit dem 23. April 2025, und die Behörde empfiehlt einen frühen Umstieg; bis zu Ihrem Pflichttermin können Sie ein konformes System ausprobieren und bei Problemen zum alten zurückkehren.
Wann Sie nichts ändern müssen
Sie müssen nichts ändern, wenn Ihre Website ein Katalog ist oder nur Bestellungen oder Buchungen entgegennimmt und die Rechnungen aus einem anderen, bereits konformen System kommen. Das gilt auch, wenn Sie im SII sind, wenn Ihr steuerlicher Sitz im Baskenland oder in Navarra liegt, wenn Sie von Hand oder mit Word und Excel ohne Makros für Steuerregister abrechnen oder wenn Sie in der Sonderregelung recargo de equivalencia nur an Endkunden ohne Rechnung verkaufen. Für Unternehmen mit wenigen Rechnungen bietet die Steuerbehörde zudem eine kostenlose Rechnungs-App auf ihrer Website an.
Unsere Empfehlung
Für einen WooCommerce-Shop, der heute mit einem angepassten Plugin oder einem Plugin ohne Konformitätserklärung abrechnet, raten wir davon ab, ein eigenes Verifactu-Modul zu programmieren. Damit würden Sie selbst zum Softwarehersteller und müssten die Erklärung unterzeichnen und mit jeder Version aktuell halten. Wir empfehlen, alle Rechnungen von einem einzigen konformen System ausstellen zu lassen (Odoo, wenn Sie es bereits nutzen, oder ein Rechnungsprogramm mit veröffentlichter Erklärung) und ihm die Bestellungen zu übergeben, über eine Integration zwischen Shop und ERP, im Modus VERI*FACTU. Ist Ihr Plugin bereits angepasst und wurde es nicht verändert, genügt ein Update und ein Blick auf die Erklärung. Bei der Gelegenheit lohnt es sich, ungenutzte Plugins zu entfernen, die nur Ballast sind; das gehört bei uns zur Optimierung von Websites.
Dieser Artikel fasst die Regeln aus technischer Sicht zusammen; die steuerlichen Details Ihres Falls klären Sie am besten mit Ihrer Steuerberatung.
Unklar, welche Ihrer Systeme Rechnungen ausstellen?
Erzählen Sie uns, wie Shop, ERP und Rechnungsprogramm heute verbunden sind. Wir sagen Ihnen, was sich vor Ihrer Frist ändern muss und wie die Rechnungsstellung in ein System kommt.