El 5 de octubre el Boletín Oficial del Estado publicó la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica de la Agencia Tributaria. Entró en vigor al día siguiente y, con ella, empezó a contar el plazo de la factura electrónica obligatoria entre empresas y profesionales. Para la mayoría de pymes y autónomos la fecha es el 6 de octubre de 2028. Parece lejos, pero el cambio toca el programa con el que facturáis, el ERP, la tienda online si vende a otras empresas y la forma en que registráis los pagos a proveedores. Aquí explicamos qué se ha aprobado, en qué se diferencia de Verifactu y qué conviene preparar ya.
Qué se ha aprobado y qué fechas valen
La obligación viene de la Ley 18/2022, de creación y crecimiento de empresas, que reformó el artículo 2 bis de la Ley 56/2007. El detalle técnico está en el Real Decreto 238/2026, de 25 de marzo, que dejaba los plazos en espera hasta que Hacienda aprobara la orden de la solución pública. Esa orden es la publicada el 5 de octubre, y el calendario, según la Agencia Tributaria, queda así:
- Empresas y profesionales con un volumen de operaciones de más de 8 millones de euros el año anterior: emitir y recibir factura electrónica, e informar del estado y del pago de las facturas, desde el 6 de octubre de 2027.
- Resto de empresas y profesionales: emitir y recibir factura electrónica desde el 6 de octubre de 2028.
- Sociedades y demás entidades por debajo de esos 8 millones: informar del estado y del pago también desde el 6 de octubre de 2028.
- Autónomos y entidades en régimen de atribución de rentas: informar del estado y del pago desde el 6 de octubre de 2029.
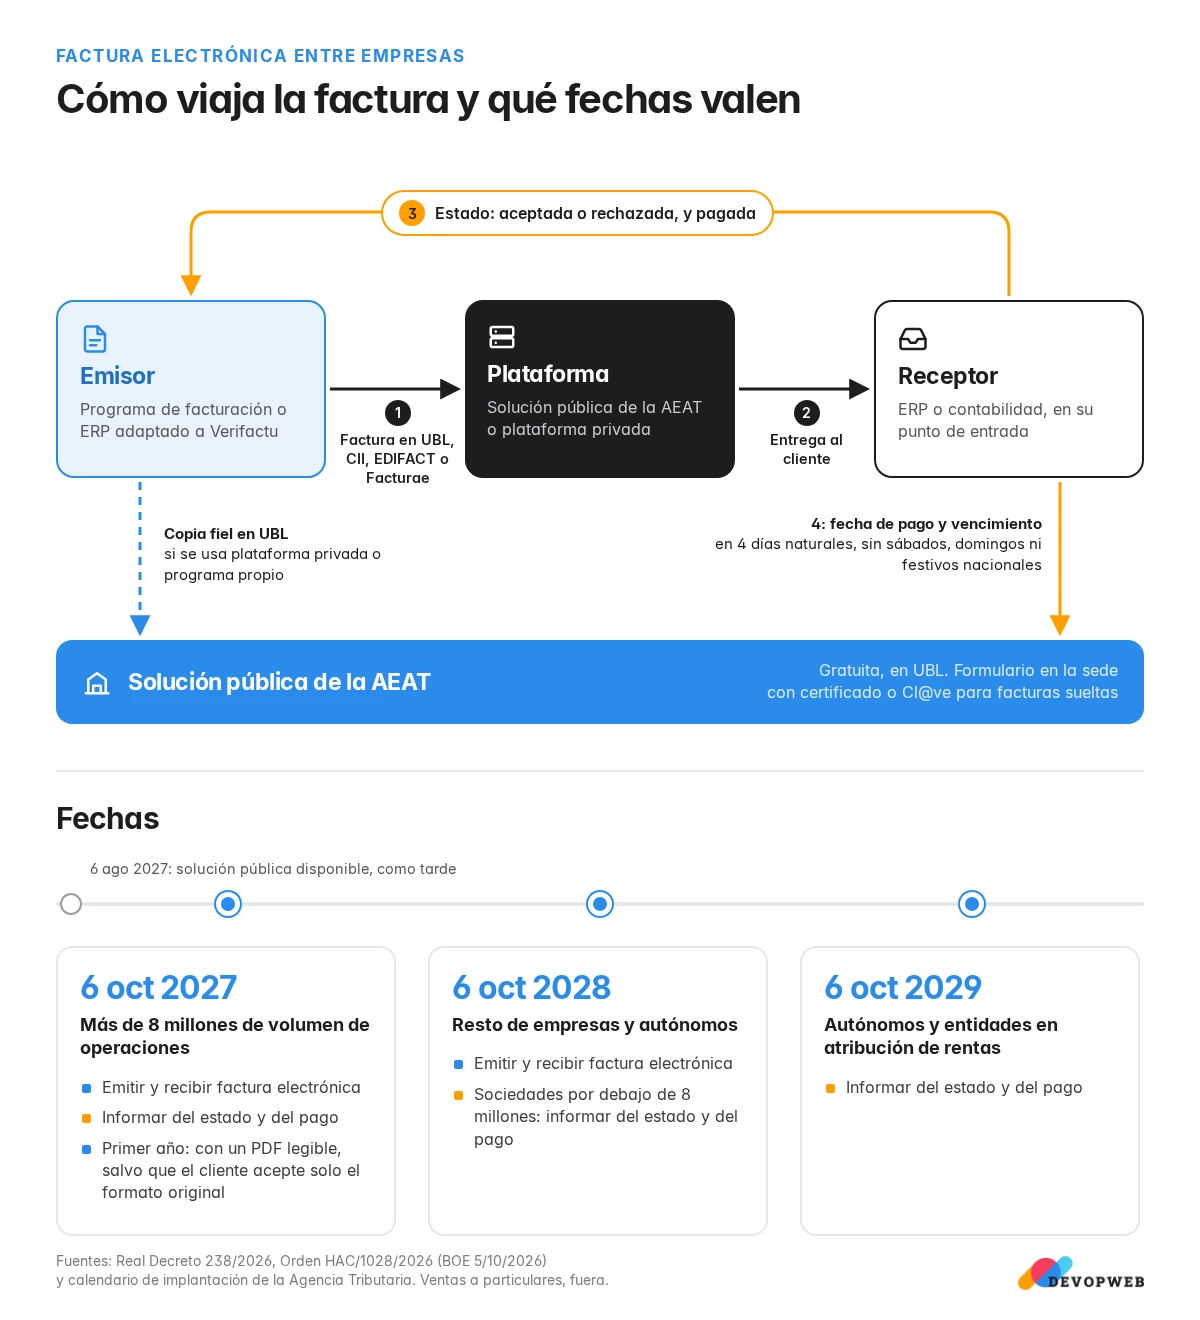
Durante su primer año de obligación, las grandes empresas tendrán que acompañar cada factura electrónica de un PDF que se pueda leer, salvo que el cliente acepte recibirla solo en su formato original. El real decreto también obliga a que la solución pública esté disponible al menos dos meses antes de la primera fecha, es decir, como tarde el 6 de agosto de 2027.
En qué se diferencia de Verifactu
Son dos normas distintas que se cruzan. Verifactu regula el programa con el que se expide cualquier factura, también a particulares, para que los registros de facturación no se puedan alterar. La factura electrónica obligatoria regula el formato y el envío de la factura entre empresas: un fichero estructurado que el programa del cliente lee sin que nadie teclee nada, en lugar de un PDF. Las dos se encuentran en un punto, según la Agencia Tributaria: la factura electrónica obligatoria tiene que salir de un sistema de facturación adaptado a Verifactu. Si este año ya vais a cambiar o actualizar el programa de facturación por Verifactu, pedid al proveedor las dos cosas a la vez.
Quién está obligado y qué facturas entran
La obligación se aplica, según la Agencia Tributaria, cuando la operación exige factura, se hace dentro de una actividad empresarial o profesional y el cliente es una empresa o un profesional establecido en España. Quedan fuera:
- Las ventas a particulares.
- Las operaciones con empresas no establecidas en España, incluidas las intracomunitarias.
- Las facturas simplificadas (los tickets), salvo las simplificadas cualificadas, que llevan los datos del cliente.
- Las operaciones que no deben documentarse con factura y las que tienen una autorización de Hacienda para no expedirla.
Para una tienda online la línea es clara. Si solo vende a consumidores, esta norma no cambia sus facturas de venta (Verifactu sí). Si también vende a empresas y autónomos, por ejemplo con tarifas para profesionales o un campo de NIF en el checkout, cada factura a un cliente establecido en España tendrá que ser electrónica y estructurada. Y hay una parte que afecta a todos: vuestros proveedores españoles también os enviarán sus facturas en este formato, así que recibir facturas y comunicar pagos os toca aunque no vendáis nunca a una empresa.
Cómo viajan las facturas: solución pública o plataforma privada
Hay dos vías y se pueden combinar. La primera es la solución pública de la Agencia Tributaria, gratuita y pensada sobre todo para pymes y autónomos. La segunda son las plataformas privadas de intercambio, que tienen que conectarse entre sí sin cobrar por ello. Lo que conviene tener claro:
- Formatos admitidos: UBL, CII, EDIFACT y Facturae, todos sobre la norma europea EN 16931. La solución pública trabaja en UBL.
- Si facturáis con una plataforma privada o con vuestro propio programa, este tiene que enviar a la vez una copia fiel de cada factura, en UBL, a la solución pública.
- Para facturas sueltas, la Agencia Tributaria ofrecerá un formulario gratuito en su sede, con acceso por certificado o por Cl@ve.
- Si recibís por una plataforma privada, debéis publicar vuestro punto de entrada en las comunicaciones con proveedores y en vuestra web; si no, se entiende que recibís por la solución pública.
- El cliente no puede obligaros a usar una plataforma o un proveedor de facturación concreto.
La parte nueva: informar del pago
Esta es la novedad que más trabajo va a dar, porque cambia cómo se registran los pagos. Quien recibe una factura tiene que comunicar al emisor si la acepta o la rechaza y cuándo la paga entera. Además, tiene que comunicar a la solución pública la fecha de pago completo y la fecha de vencimiento, en un máximo de cuatro días naturales sin contar sábados, domingos ni festivos nacionales. Si no hay rechazo, la factura se da por aceptada. El objetivo, según la Agencia Tributaria, es combatir la morosidad y medir los plazos reales de pago entre empresas. Con esos datos, la Agencia Tributaria enviará cada año la información para elaborar la lista de empresas que incumplen los plazos legales de pago.
En la práctica, alguien en vuestra empresa tendrá que registrar la fecha real de cada pago a proveedores y enviarla. Con diez facturas al mes se puede hacer a mano en el formulario; con cientos, tiene que salir del ERP o del programa de contabilidad de forma automática. Para las tiendas online hay un detalle útil en el artículo 7.4 de la orden: si la factura ya recoge una fecha de pago igual o anterior a su fecha de expedición, y coincide con la fecha de la operación, la comunicación del pago se da por hecha. Un pedido pagado con tarjeta al comprarlo encaja ahí, siempre que la factura lo indique, y vuestro cliente empresa se ahorra un trámite.
Qué revisar en Odoo, WooCommerce y el resto de programas
Odoo incluye en su código Community el módulo account_edi_ubl_cii, que exporta e importa facturas en UBL y CII. Es una buena base, pero las especificaciones exactas de la solución pública las publica la Agencia Tributaria en su sede, y la conexión con ella habrá que comprobarla en cada versión. En WooCommerce, si vuestro plugin de facturas solo genera PDF, no basta: un PDF es una factura electrónica voluntaria, sin estructura. Estos son los pasos que recomendamos:
- Calculad qué parte de vuestras ventas va a empresas y profesionales establecidos en España. Esa parte es la que tendrá que salir en factura electrónica.
- Haced una lista de por dónde os llegan hoy las facturas de proveedores (correo, portales, papel) y de quién registra la fecha en que se pagan.
- Preguntad a vuestro proveedor de software si generará UBL según las especificaciones de la Agencia Tributaria, si enviará la copia fiel y si está adaptado a Verifactu.
- Elegid la vía: solución pública, plataforma privada o las dos. Con pocas facturas, el formulario gratuito puede ser suficiente.
- Si la tienda vende a empresas, comprobad que el checkout recoge el NIF y los datos fiscales completos, y que la factura indica la fecha de pago.
- Conectad la tienda con el sistema que factura, para que los pedidos de empresas no se tecleen dos veces.
Nuestra recomendación
No hace falta correr, pero tampoco conviene decidir dos veces. Si vais a cambiar de programa de facturación por Verifactu antes de 2027, elegid ya uno que genere factura electrónica estructurada y pueda comunicar pagos, porque repetir la migración en 2028 es trabajo doble. Para tiendas que venden a empresas, recomendamos que las facturas salgan del ERP o del programa de facturación y que la tienda le pase los pedidos mediante una integración entre la tienda y el ERP, en lugar de depender de un plugin que solo genera PDF. Y si vendéis a profesionales desde la web, revisad qué datos piden el registro y el checkout dentro del mantenimiento de vuestra tienda online.
Este artículo resume la normativa desde el lado técnico; los detalles de vuestro caso fiscal, mejor con vuestro asesor.
¿No sabéis cómo entran y salen hoy vuestras facturas?
Contadnos con qué programas emitís y recibís las facturas y cómo está conectada la tienda. Os diremos qué tiene que cambiar antes de vuestra fecha y qué merece la pena conectar ya.