Am 5. Oktober hat das spanische Amtsblatt BOE eine neue Verordnung veröffentlicht, die Orden HAC/1028/2026, mit der die öffentliche E-Rechnungsplattform der spanischen Steuerbehörde geregelt wird. Sie trat am Folgetag in Kraft, und damit begann die Frist für die verpflichtende elektronische Rechnung zwischen Unternehmen und Freiberuflern zu laufen. Für die meisten KMU und Selbstständigen ist der Stichtag der 6. Oktober 2028. Das klingt weit weg, betrifft aber Ihre Rechnungssoftware, Ihr ERP, Ihren Onlineshop, wenn er an andere Unternehmen verkauft, und die Art, wie Sie Zahlungen an Lieferanten erfassen. Hier erklären wir, was beschlossen wurde, worin der Unterschied zu Verifactu liegt und was Sie jetzt vorbereiten sollten.
Was beschlossen wurde und welche Fristen gelten
Die Pflicht geht auf das Gesetz 18/2022 über Unternehmensgründung und Unternehmenswachstum zurück, das dafür eine Regel neu gefasst hat: den Artikel 2 bis des Gesetzes 56/2007. Die technischen Details stehen im Königlichen Dekret 238/2026 vom 25. März, das die Fristen ausgesetzt ließ, bis das Finanzministerium die Verordnung zur öffentlichen Plattform erließ. Diese Verordnung ist die vom 5. Oktober. Damit gilt, so die spanische Steuerbehörde, dieser Zeitplan:
- Unternehmen und Freiberufler mit einem Umsatz von mehr als 8 Millionen Euro im Vorjahr: E-Rechnungen ausstellen und empfangen sowie Status und Zahlung der Rechnungen melden, ab 6. Oktober 2027.
- Alle übrigen Unternehmen und Freiberufler: E-Rechnungen ausstellen und empfangen ab 6. Oktober 2028.
- Gesellschaften und andere juristische Personen unter diesen 8 Millionen: Status und Zahlung ebenfalls ab 6. Oktober 2028 melden.
- Selbstständige als natürliche Personen und Personengemeinschaften mit Einkünftezurechnung: Status und Zahlung ab 6. Oktober 2029 melden.
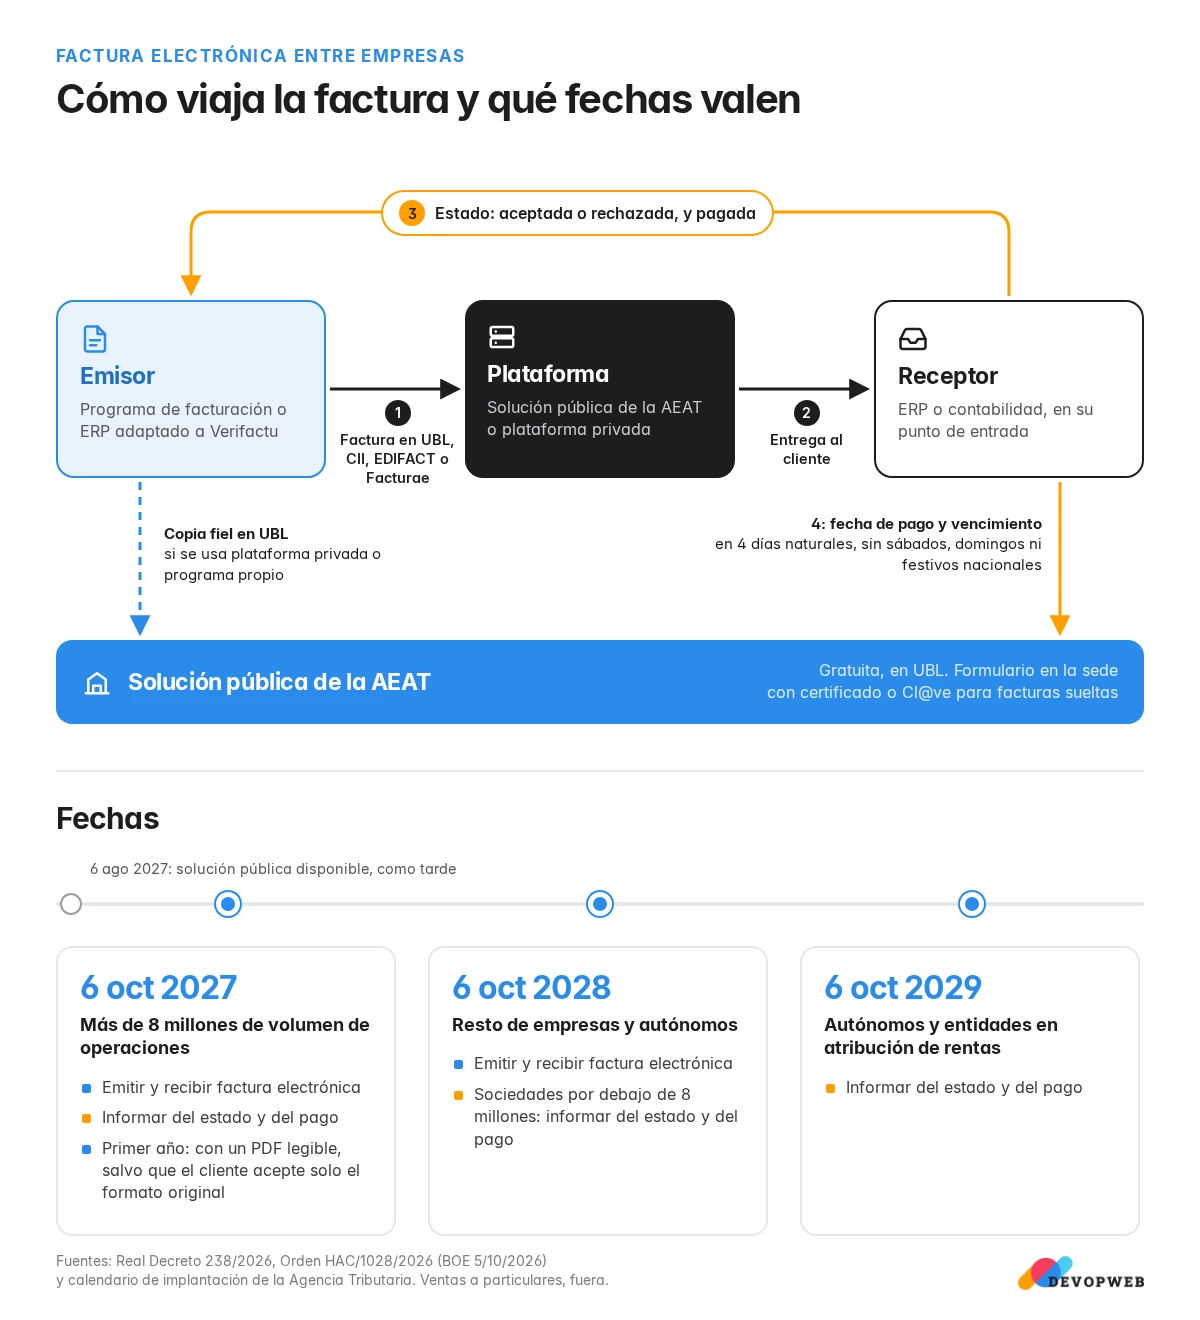
Im ersten Jahr der Pflicht müssen große Unternehmen jeder E-Rechnung ein lesbares PDF beilegen, es sei denn, der Kunde akzeptiert den Empfang nur im Originalformat. Das Königliche Dekret verlangt außerdem, dass die öffentliche Plattform mindestens zwei Monate vor dem ersten Stichtag verfügbar ist, also spätestens am 6. August 2027.
Der Unterschied zu Verifactu
Es sind zwei getrennte Regeln, die sich überschneiden. Verifactu regelt die Software, mit der jede Rechnung ausgestellt wird, auch an Privatkunden, damit die Rechnungsdatensätze nicht verändert werden können. Die E-Rechnungspflicht regelt Format und Versand von Rechnungen zwischen Unternehmen: eine strukturierte Datei, die die Software des Kunden ohne Abtippen einliest, statt eines PDF. Beide treffen sich an einem Punkt, so die spanische Steuerbehörde: Eine Pflicht-E-Rechnung muss aus einem Rechnungssystem kommen, das Verifactu erfüllt. Wenn Sie Ihre Rechnungssoftware wegen Verifactu ohnehin dieses Jahr wechseln oder aktualisieren, fragen Sie Ihren Anbieter gleich nach beidem.
Wer betroffen ist und welche Rechnungen dazugehören
Die Pflicht gilt laut der spanischen Steuerbehörde, wenn der Vorgang eine Rechnung erfordert, im Rahmen einer unternehmerischen oder beruflichen Tätigkeit stattfindet und der Kunde ein in Spanien ansässiges Unternehmen oder ein dort ansässiger Freiberufler ist. Nicht erfasst sind:
- Verkäufe an Privatkunden.
- Geschäfte mit Unternehmen, die nicht in Spanien ansässig sind, auch innergemeinschaftliche.
- Vereinfachte Rechnungen (Kassenbons), außer qualifizierten vereinfachten Rechnungen mit den Daten des Kunden.
- Vorgänge, die keine Rechnung erfordern, und solche mit einer Genehmigung der Steuerbehörde, keine Rechnung auszustellen.
Für einen Onlineshop ist die Grenze klar. Verkauft er nur an Verbraucher, ändert diese Regel nichts an seinen Ausgangsrechnungen (Verifactu schon). Verkauft er auch an Unternehmen und Selbstständige, etwa mit Händlerpreisen oder einem Feld für die Steuernummer im Checkout, muss jede Rechnung an einen in Spanien ansässigen Kunden elektronisch und strukturiert sein. Und ein Teil betrifft alle: Ihre spanischen Lieferanten schicken Ihnen ihre Rechnungen künftig ebenfalls in diesem Format, also gelten Empfang und Zahlungsmeldung auch dann für Sie, wenn Sie nie an Unternehmen verkaufen.
Wie Rechnungen übermittelt werden: öffentliche Plattform oder privater Anbieter
Es gibt zwei Wege, die sich kombinieren lassen. Der erste ist die öffentliche Plattform der Steuerbehörde, kostenlos und vor allem für KMU und Selbstständige gedacht. Der zweite sind private Austauschplattformen, die sich untereinander verbinden müssen, ohne dafür Geld zu verlangen. Was Sie wissen sollten:
- Zulässige Formate: UBL, CII, EDIFACT und Facturae, alle auf Basis der europäischen Norm EN 16931. Die öffentliche Plattform arbeitet mit UBL.
- Wenn Sie über eine private Plattform oder eigene Software abrechnen, muss diese gleichzeitig eine originalgetreue Kopie jeder Rechnung in UBL an die öffentliche Plattform senden.
- Für einzelne Rechnungen wird die Steuerbehörde ein kostenloses Formular auf ihrer Website anbieten, mit Zugang per Zertifikat oder Cl@ve.
- Wenn Sie über eine private Plattform empfangen, müssen Sie Ihren Empfangspunkt in der Kommunikation mit Lieferanten und auf Ihrer Website angeben; sonst gilt, dass Sie über die öffentliche Plattform empfangen.
- Ein Kunde darf Ihnen keine bestimmte Plattform und keinen bestimmten Rechnungsanbieter vorschreiben.
Das Neue: Zahlungen melden
Diese Änderung wird am meisten Arbeit machen, weil sie verändert, wie Zahlungen erfasst werden. Wer eine Rechnung erhält, muss dem Aussteller mitteilen, ob er sie annimmt oder ablehnt und wann er sie vollständig bezahlt. Außerdem muss er der öffentlichen Plattform das Datum der vollständigen Zahlung und das Fälligkeitsdatum melden, innerhalb von vier Kalendertagen ohne Samstage, Sonntage und nationale Feiertage. Gibt es keine Ablehnung, gilt die Rechnung als angenommen. Ziel ist laut der spanischen Steuerbehörde, Zahlungsverzug zu bekämpfen und die tatsächlichen Zahlungsfristen zwischen Unternehmen zu messen. Mit diesen Daten übermittelt die Steuerbehörde jedes Jahr die Informationen für die Liste der Unternehmen, die die gesetzlichen Zahlungsfristen nicht einhalten.
In der Praxis muss jemand in Ihrem Unternehmen das tatsächliche Datum jeder Lieferantenzahlung erfassen und melden. Bei zehn Rechnungen im Monat geht das von Hand über das Formular; bei Hunderten muss es automatisch aus dem ERP oder der Buchhaltungssoftware kommen. Für Onlineshops gibt es ein nützliches Detail in Artikel 7.4 der Verordnung: Enthält die Rechnung bereits ein Zahlungsdatum, das am oder vor dem Ausstellungsdatum liegt und mit dem Datum des Geschäfts übereinstimmt, gilt die Zahlungsmeldung als erledigt. Eine Bestellung, die beim Kauf per Karte bezahlt wird, fällt darunter, sofern die Rechnung das ausweist, und Ihr Geschäftskunde spart sich einen Schritt.
Was Sie in Odoo, WooCommerce und anderer Software prüfen sollten
Der Community-Code von Odoo enthält das Modul account_edi_ubl_cii, das Rechnungen in UBL und CII exportiert und importiert. Das ist eine gute Grundlage, aber die genauen Spezifikationen der öffentlichen Plattform veröffentlicht die Steuerbehörde auf ihrer Website, und die Anbindung muss für jede Version geprüft werden. Wenn Ihr Rechnungs-Plugin in WooCommerce nur PDF erzeugt, reicht das nicht: Ein PDF ist eine freiwillige elektronische Rechnung ohne Struktur. Diese Schritte empfehlen wir:
- Ermitteln Sie, welcher Anteil Ihres Umsatzes an Unternehmen und Freiberufler in Spanien geht. Dieser Anteil braucht künftig E-Rechnungen.
- Halten Sie fest, wie Lieferantenrechnungen heute bei Ihnen ankommen (E-Mail, Portale, Papier) und wer das Zahlungsdatum erfasst.
- Fragen Sie Ihren Softwareanbieter, ob er UBL nach den Vorgaben der Steuerbehörde erzeugen, die originalgetreue Kopie senden und Verifactu erfüllen wird.
- Wählen Sie den Weg: öffentliche Plattform, private Plattform oder beides. Bei wenigen Rechnungen kann das kostenlose Formular genügen.
- Wenn Ihr Shop an Unternehmen verkauft, prüfen Sie, ob der Checkout die Steuernummer und vollständige Rechnungsdaten erfasst und ob die Rechnung das Zahlungsdatum zeigt.
- Verbinden Sie den Shop mit dem System, das die Rechnungen ausstellt, damit Geschäftsbestellungen nicht zweimal eingetippt werden.
Unsere Empfehlung
Eile ist nicht nötig, zweimal entscheiden sollte man aber auch nicht. Wenn Sie Ihre Rechnungssoftware wegen Verifactu vor 2027 wechseln, wählen Sie jetzt eine, die strukturierte E-Rechnungen erzeugt und Zahlungen melden kann, denn eine zweite Migration 2028 ist doppelte Arbeit. Für Shops, die an Unternehmen verkaufen, empfehlen wir, dass die Rechnungen aus dem ERP oder der Rechnungssoftware kommen und der Shop ihm die Bestellungen übergibt, über eine Integration zwischen Shop und ERP, statt sich auf ein Plugin zu verlassen, das nur PDF erzeugt. Und wenn Sie über Ihre Website an Fachkunden verkaufen, prüfen Sie Registrierung und Checkout im Rahmen der Wartung Ihres Onlineshops.
Dieser Artikel fasst die Regeln aus technischer Sicht zusammen; die steuerlichen Details Ihres Falls besprechen Sie am besten mit Ihrem Steuerberater.
Unklar, wie Ihre Rechnungen heute ein- und ausgehen?
Erzählen Sie uns, mit welchen Programmen Sie Rechnungen ausstellen und empfangen und wie Ihr Shop angebunden ist. Wir sagen Ihnen, was sich vor Ihrer Frist ändern muss und was sich jetzt anzubinden lohnt.